La guida Roth IRA 2026 riassume il limite combinato per IRA tradizionali e Roth: 7.500 dollari, oppure 8.600 dollari dai 50 anni. È un limite per persona su tutti i conti, non una cifra per ogni IRA. Se la retribuzione imponibile è più bassa, quella cifra diventa il tetto; inoltre MAGI e stato di dichiarazione possono ridurre il contributo Roth diretto. Questa guida chiarisce i confini per usare il calcolatore come strumento di pianificazione, non come decisione fiscale.
DA SAPERE
La regola 2026 richiede quattro controlli
Il limite non è lo stesso per ogni contribuente. Parti dal tetto annuale e controlla poi età, retribuzione imponibile, versamenti in altre IRA e MAGI. L’IRS applica un’unica quota a tutte le IRA tradizionali e Roth: un versamento in un conto riduce lo spazio nell’altro.
Le regole sul reddito riguardano i contributi Roth diretti. Un rollover o una conversione Roth sono operazioni diverse e non creano spazio annuale aggiuntivo. Questa pagina non calcola conversioni, backdoor Roth o imposte finali.
- Limite annuale: 7.500 dollari prima dei 50 anni, 8.600 dai 50.
- Retribuzione: il totale delle IRA non può superare la retribuzione imponibile dell’anno.
- Quota condivisa: i versamenti tradizionali e Roth usano lo stesso spazio.
- Test del reddito: il MAGI può ridurre o eliminare il contributo Roth diretto.
- Tempi: di norma il contributo è possibile fino alla scadenza fiscale dell’anno successivo.
TETTO ANNUALE
Roth IRA 2026: limite annuo e contributo aggiuntivo dai 50 anni
Secondo l’IRS, nel 2026 il totale versato in tutte le IRA tradizionali e Roth non può superare 7.500 dollari, oppure 8.600 dai 50 anni. I 1.100 dollari aggiuntivi sono il contributo di recupero. Il limite è individuale: ciascun coniuge può avere la propria quota se rispetta le condizioni e dispone di retribuzione sufficiente.
Il tetto annuale non garantisce che l’intera somma possa entrare in una Roth. Se la retribuzione è inferiore, diventa il limite. Se hai già versato in una IRA tradizionale, sottrai quella cifra prima di pianificare il contributo Roth.
| Situazione | Massimo per tutte le IRA | Nota |
|---|---|---|
| Meno di 50 anni | 7.500 $ | I versamenti tradizionali e Roth condividono l’importo. |
| 50 anni o più | 8.600 $ | Include 1.100 $ di recupero. |
| Retribuzione sotto il tetto | La tua retribuzione | Si applica l’importo minore. |
| Rollover | Fuori da questo limite annuale | È diverso da un contributo ordinario. |
TEST DEL REDDITO
Roth IRA 2026: limiti di reddito e fasce di riduzione
Una fascia di riduzione diminuisce gradualmente la cifra che puoi versare direttamente in una Roth IRA. Dipende da MAGI e stato di dichiarazione, non solo dallo stipendio. Sotto la soglia inferiore, chi ha retribuzione sufficiente può in genere versare l’intero limite. Nella fascia l’importo diminuisce; sopra la soglia superiore il contributo diretto non è disponibile secondo la regola standard.
La dichiarazione separata dei coniugi è un caso speciale se hai vissuto con il coniuge durante l’anno. La fascia è molto più stretta. Se non sai se si applica la regola MFS, controlla il foglio IRS o chiedi un parere professionale invece di affidarti solo a un calcolatore.
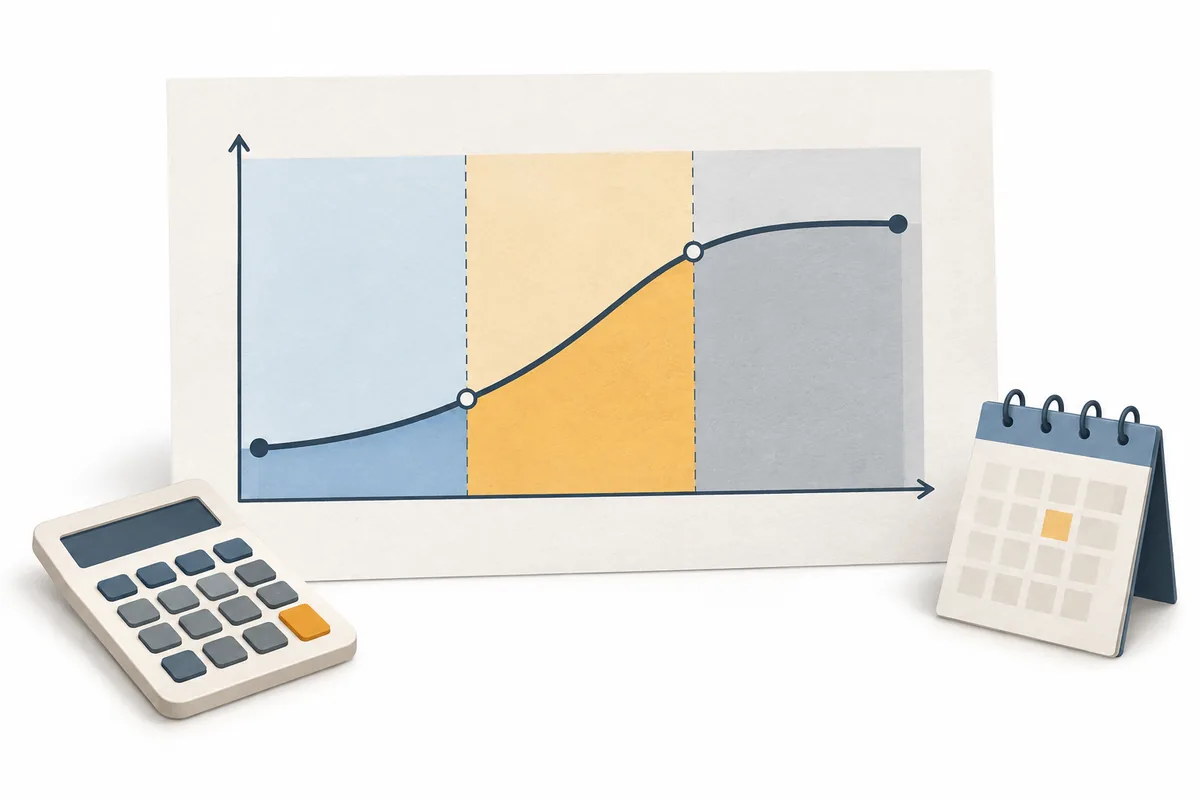
| Stato di dichiarazione | Inizio della riduzione | Fine del contributo diretto |
|---|---|---|
| Single o capofamiglia | MAGI 153.000 $ | MAGI 168.000 $ |
| Coniugi con dichiarazione congiunta o vedovo qualificato | MAGI 242.000 $ | MAGI 252.000 $ |
| Coniugi separati che hanno vissuto insieme | MAGI 0 $ | MAGI 10.000 $ |
IL NUMERO GIUSTO
Perché il MAGI cambia il calcolo
Il reddito lordo rettificato modificato, o MAGI, è il numero usato per il test Roth. Parte dall’AGI e aggiunge specifiche voci previste dalle regole IRS. Per molte famiglie MAGI e AGI sono simili, ma non sono automaticamente uguali. La deduzione di un’IRA tradizionale, alcuni redditi esteri esclusi, gli interessi dei prestiti studenteschi e altri aggiustamenti possono contare.
Usa la stima meglio documentata per l’anno scelto. Non sostituire il MAGI con lo stipendio lordo solo perché è più facile da trovare. Vicino a una soglia, una piccola differenza può passare da contributo pieno a parziale o nullo. Conserva le ipotesi con i documenti fiscali.
Il calcolatore del sito usa un modello semplificato per confrontare scenari. Non compila ogni foglio IRS, non riconcilia la dichiarazione e non conferma un contributo eccessivo.
- Scegli lo stato: Seleziona single, capofamiglia, congiunta, vedovo qualificato o la situazione MFS corretta.
- Stima il MAGI: Usa una stima fiscale, non solo il totale mensile o un’approssimazione familiare.
- Confronta la fascia: Confronta il MAGI con le soglie inferiore e superiore dell’anno.
- Sottrai altri versamenti: Sottrai prima i contributi tradizionali dallo spazio annuale condiviso.
CALENDARIO
Scadenze, età e retribuzione imponibile
Un contributo per un anno fiscale è normalmente possibile fino alla scadenza federale della dichiarazione dell’anno successivo. Per il 2026 la data abituale è il 15 aprile 2027, salvo una modifica IRS. Il custode deve ricevere il denaro e attribuirlo all’anno corretto. Una proroga della dichiarazione di solito non proroga la scadenza dell’IRA.
Non esiste un’età massima per i contributi Roth ordinari quando hai una retribuzione qualificata e rispetti le altre regole. La regola dei 50 anni aggiunge solo spazio di recupero. Con una dichiarazione congiunta, un coniuge senza stipendio può talvolta usare un’IRA coniugale se la retribuzione comune è sufficiente.
La scadenza e la data di investimento non sono la stessa cosa. Un deposito vicino al termine può essere investito più tardi e il valore può cambiare. Conserva la conferma con conto, importo e anno fiscale.
ESEMPI
Tre casi per evitare i fraintendimenti
Esempio 1: una persona single di 35 anni ha MAGI di 100.000 $, retribuzione imponibile di 100.000 $ e nessun altro versamento IRA. È sotto la fascia single; il punto di partenza è quindi 7.500 $, salvo la verifica dei dati fiscali finali.
Esempio 2: una persona single di 40 anni ha MAGI di 160.000 $ e retribuzione sufficiente. È nella fascia 153.000–168.000 $. Il contributo diretto si riduce, non diventa automaticamente zero. L’importo esatto segue il foglio IRS; una stima online è indicativa.
Esempio 3: una persona di 52 anni versa 3.000 $ in un’IRA tradizionale nel 2026. Il limite per età è 8.600 $, quindi restano al massimo 5.600 $ nello spazio condiviso prima di retribuzione e riduzione Roth. Non è possibile versare 8.600 $ in ogni conto.
| Scenario | Cosa cambia | Controllo successivo |
|---|---|---|
| Reddito basso | Retribuzione di 4.000 $ | Il limite di retribuzione porta il totale a 4.000 $. |
| Nella fascia | MAGI dentro la fascia dello stato | Usa il foglio ufficiale per l’importo ridotto. |
| Altro deposito IRA | 3.000 $ già versati nel tradizionale | Solo il residuo condiviso resta per Roth. |
PRIMA DI CONTRIBUIRE
Errori comuni da evitare
Gli errori più costosi sono spesso di classificazione: applicare il limite per conto, usare il reddito lordo invece del MAGI, ignorare la retribuzione o scegliere l’anno fiscale sbagliato con il custode. Questo può creare un contributo eccessivo da correggere con possibili conseguenze fiscali.
Usa l’elenco come promemoria, non come sostituto delle istruzioni IRS. In presenza di conversione, rollover, IRA ereditata, riclassificazione, reddito da lavoro autonomo, più datori o cambio di stato, chiedi una revisione professionale prima di agire.
- Non moltiplicare il limite annuale per il numero di conti.
- Non dare per scontato che lo stipendio lordo sia il MAGI e controlla l’anno di un bonus.
- Non trattare conversione Roth o rollover come spazio annuale aggiuntivo.
- Non usare la fascia single se dichiari congiuntamente o separatamente.
- Non aspettare il termine senza confermare l’anno fiscale al custode.
- Non considerare il calcolatore una prova di idoneità.
IN PRATICA
Calcola uno scenario e poi verifica la regola
Il calcolatore Roth IRA del sito separa il limite diretto stimato dalla proiezione del valore futuro. Inserisci anno fiscale, età, stato, MAGI, retribuzione imponibile, altri versamenti e ipotesi di risparmio. Il risultato mantiene visibile il limite annuale e mostra come saldo e depositi ricorrenti potrebbero crescere.
Una proiezione non decide l’idoneità. I rendimenti variano, gli investimenti possono perdere valore e le commissioni riducono la capitalizzazione. Il modello non copre imposte statali, aliquote in pensione, backdoor Roth o IRA ereditate. Confronta più ipotesi e verifica le regole attuali.
DOMANDE COMUNI
FAQ sui limiti Roth IRA
Risposte brevi ai dubbi spesso confusi con il limite annuale.
Qual è il limite Roth IRA del 2026?
Il limite combinato per IRA tradizionali e Roth è 7.500 $, oppure 8.600 $ dai 50 anni. Retribuzione e riduzione per reddito possono abbassare il contributo diretto.
Posso versare 7.500 $ in ogni tipo di IRA?
No. Il limite annuale è condiviso; il versamento in un conto riduce lo spazio nell’altro.
Qual è il limite di reddito Roth per una persona single?
Nel 2026 la fascia per single e capofamiglia inizia a 153.000 $ di MAGI e termina a 168.000 $.
A 50 anni cambia il limite di reddito?
A 50 anni il contributo di recupero porta il limite condiviso a 8.600 $, ma restano i test MAGI e retribuzione.
Entro quando posso contribuire per il 2026?
La data abituale è il 15 aprile 2027. Conferma data e anno fiscale con IRS e custode; una proroga fiscale di norma non estende il termine.
Posso contribuire dopo i 70 anni?
Non esiste un’età massima per un contributo Roth ordinario se hai retribuzione qualificata e rispetti le altre condizioni.
Una conversione Roth rientra nel limite annuale?
È un’operazione diversa. Non crea spazio aggiuntivo e può generare reddito imponibile; questa guida non calcola l’imposta.
Verifica la regola e prova il tuo piano
Confronta scenari, lascia visibile l’anno fiscale scelto e conferma l’importo con informazioni IRS aggiornate o con un professionista prima di contribuire.
Apri il calcolatore Roth IRA