O guia Roth IRA 2026 resume o limite combinado das IRAs tradicionais e Roth: US$ 7.500, ou US$ 8.600 para quem tem 50 anos ou mais. É um limite por pessoa para todas as contas, não um valor por IRA. A remuneração tributável pode reduzir o teto, e o MAGI e o status de declaração podem diminuir uma contribuição Roth direta. O objetivo deste guia é esclarecer as fronteiras para que a calculadora seja usada como planejamento, não como decisão tributária.
COMECE AQUI
A regra de 2026 tem quatro verificações
O limite não é um número igual para todos. Comece pelo teto anual e depois confira idade, remuneração tributável, depósitos em outras IRAs e MAGI. O IRS aplica um único limite para todas as IRAs tradicionais e Roth. Um depósito em uma conta reduz o espaço restante na outra.
As regras de renda afetam contribuições Roth diretas. Um rollover ou uma conversão Roth são transações diferentes e não criam espaço anual adicional. Este guia não calcula conversão, backdoor Roth ou imposto final.
- Limite anual: US$ 7.500 antes dos 50, US$ 8.600 a partir dos 50.
- Remuneração: o total das IRAs não pode superar a remuneração tributável do ano.
- Limite compartilhado: depósitos tradicionais e Roth usam o mesmo espaço.
- Teste de renda: o MAGI pode reduzir ou eliminar a contribuição Roth direta.
- Prazo: normalmente é possível contribuir até a data da declaração do ano seguinte.
TETO ANUAL
Roth IRA 2026: limite anual e adicional para maiores de 50
O IRS informa que o total depositado em todas as IRAs tradicionais e Roth não pode passar de US$ 7.500 em 2026, ou US$ 8.600 a partir dos 50 anos. Os US$ 1.100 extras são a contribuição de recuperação. O limite é individual: cada cônjuge pode ter seu próprio espaço quando cumpre as condições e há remuneração suficiente.
O teto anual não garante que todo o valor possa entrar na Roth. Se a remuneração for menor, ela se torna o teto. Se você já contribuiu para uma IRA tradicional, subtraia esse valor antes de decidir o depósito Roth.
| Situação | Máximo em todas as IRAs | Nota de planejamento |
|---|---|---|
| Menor de 50 anos | US$ 7.500 | Depósitos tradicionais e Roth compartilham o valor. |
| 50 anos ou mais | US$ 8.600 | Inclui US$ 1.100 de recuperação. |
| Remuneração abaixo do teto | Sua remuneração | Aplica-se o menor valor. |
| Rollover | Fora deste limite anual | Rollover é diferente de contribuição regular. |
TESTE DE RENDA
Roth IRA 2026: limites de renda e faixas de redução
Uma faixa de redução diminui gradualmente o valor que pode ser contribuído diretamente para uma Roth IRA. Ela depende do MAGI e do status de declaração, não apenas do salário. Abaixo do limite inferior, quem tem remuneração suficiente normalmente pode fazer a contribuição total. Dentro da faixa, o valor permitido diminui. No limite superior, a contribuição direta deixa de estar disponível pela regra padrão.
A declaração de casado separado é um caso especial se você morou com o cônjuge durante o ano. A faixa é muito mais estreita. Se não souber se a regra MFS se aplica, confira a planilha do IRS ou procure orientação profissional em vez de confiar apenas em uma calculadora.
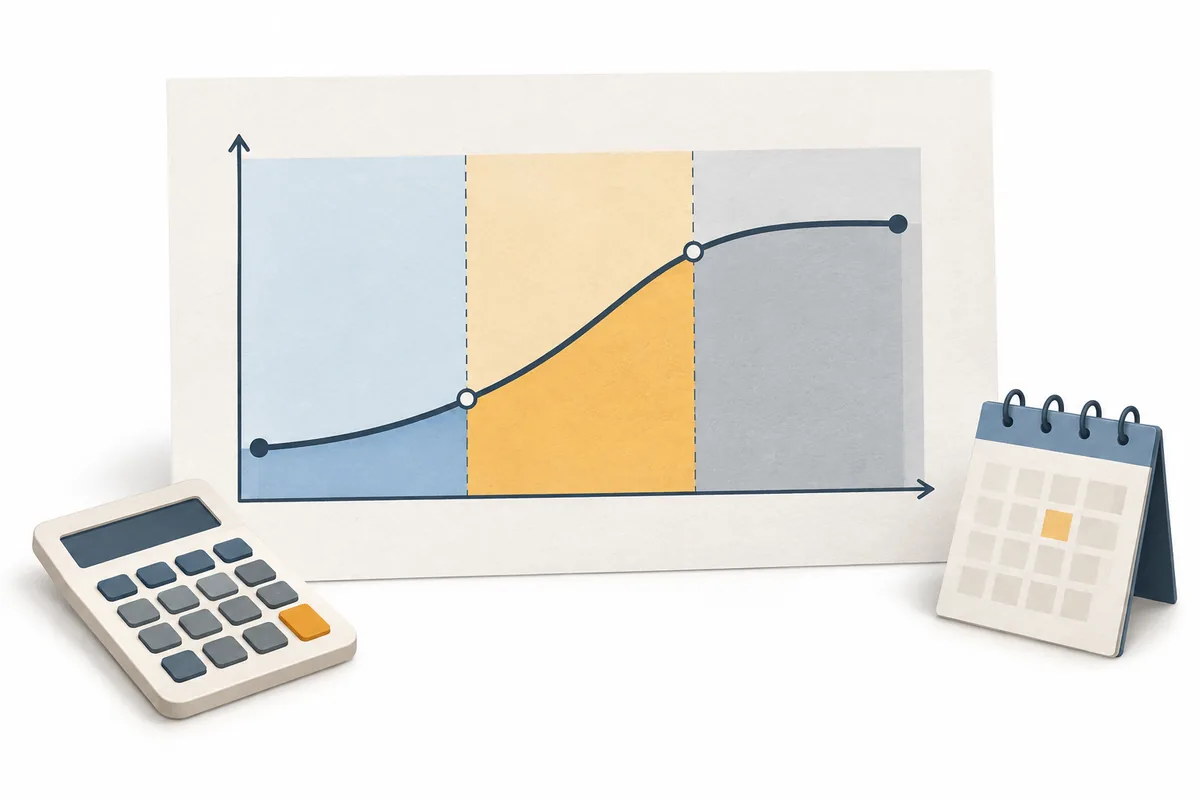
| Status de declaração | Início da redução | Contribuição direta totalmente encerrada |
|---|---|---|
| Solteiro ou chefe de família | MAGI US$ 153.000 | MAGI US$ 168.000 |
| Casado em conjunto ou viúvo qualificado | MAGI US$ 242.000 | MAGI US$ 252.000 |
| Casado separado e morou com o cônjuge | MAGI US$ 0 | MAGI US$ 10.000 |
O NÚMERO CERTO
Por que o MAGI muda o cálculo
A renda bruta ajustada modificada, ou MAGI, é usada no teste de renda Roth. Ela parte do AGI e adiciona certos itens previstos nas regras do IRS. Para muitas famílias, MAGI e AGI são próximos, mas não são automaticamente iguais. Dedução de IRA tradicional, alguns rendimentos estrangeiros excluídos, juros de empréstimo estudantil e outros ajustes podem contar.
Use a melhor estimativa documentada para o ano escolhido. Não substitua o MAGI pelo salário bruto apenas por ser mais fácil. Perto de um limite, uma pequena diferença pode levar de contribuição total a parcial ou nenhuma contribuição direta. Guarde as premissas com seus registros fiscais.
- Escolha o status: Selecione solteiro, chefe de família, conjunto, viúvo qualificado ou a situação MFS correta.
- Estime o MAGI: Use uma estimativa fiscal, não apenas o total mensal do salário ou uma impressão da família.
- Compare a faixa: Compare o MAGI com os limites inferior e superior do ano fiscal.
- Desconte outros depósitos: Retire primeiro as contribuições tradicionais do espaço anual compartilhado.
CALENDÁRIO
Prazos, idade e remuneração tributável
A contribuição de um ano fiscal normalmente pode ser feita até a data federal de declaração do ano seguinte. Para 2026, a data habitual é 15 de abril de 2027, salvo mudança publicada pelo IRS. A instituição custodiante precisa receber o dinheiro e classificá-lo para o ano correto. Uma extensão para declarar imposto normalmente não estende o prazo da IRA.
Não há idade máxima para contribuição Roth regular quando existe remuneração qualificada e as outras regras são cumpridas. A regra dos 50 anos apenas adiciona espaço de recuperação. Em uma declaração conjunta, um cônjuge sem salário pode usar uma IRA conjugal quando há remuneração conjunta suficiente.
EXEMPLOS
Três situações que evitam confusões
Exemplo 1: uma pessoa solteira de 35 anos tem MAGI de US$ 100.000, remuneração tributável de US$ 100.000 e nenhum depósito em outra IRA. Está abaixo da faixa de redução para solteiros; o ponto de partida é US$ 7.500, sujeito à conferência dos fatos fiscais.
Exemplo 2: uma pessoa solteira de 40 anos tem MAGI de US$ 160.000 e remuneração suficiente. Está dentro da faixa de US$ 153.000 a US$ 168.000. A contribuição direta é reduzida, não automaticamente zerada. O cálculo exato segue a planilha do IRS; uma estimativa na internet é apenas indicativa.
| Cenário | O que muda | Próxima conferência |
|---|---|---|
| Renda baixa | Remuneração de US$ 4.000 | O limite de remuneração restringe o total a US$ 4.000. |
| Dentro da redução | MAGI dentro da faixa do status | Use a planilha oficial para o valor reduzido. |
| Outro depósito IRA | US$ 3.000 já foram para tradicional | Somente o restante pode ir para Roth. |
ANTES DE CONTRIBUIR
Erros comuns a evitar
Os erros mais caros costumam ser de classificação: aplicar o limite por conta, usar renda bruta em vez de MAGI, ignorar a remuneração ou escolher o ano fiscal errado com o custodiante. Isso pode criar uma contribuição excedente que precisa ser corrigida e pode ter consequências tributárias.
Use a lista como lembrete, não como substituto das instruções do IRS. Em caso de conversão, rollover, IRA herdada, reclassificação, renda de autônomo, vários empregadores ou mudança de status, faça uma revisão profissional antes de agir.
- Não multiplique o limite anual pelo número de contas tradicionais e Roth.
- Não presuma que salário bruto é MAGI e confira o ano de um bônus.
- Não trate conversão Roth ou rollover como espaço anual adicional.
- Não use a faixa de solteiro ao declarar em conjunto ou separado.
- Não espere o último dia sem confirmar o ano com o custodiante.
- Não trate a calculadora de planejamento como prova de elegibilidade.
DÚVIDAS COMUNS
Perguntas frequentes sobre limites Roth IRA
Respostas diretas para dúvidas confundidas com o limite anual.
Qual é o limite Roth IRA de 2026?
O limite combinado de IRA tradicional e Roth é US$ 7.500, ou US$ 8.600 a partir dos 50 anos. Remuneração e redução por renda podem diminuir o aporte direto.
Posso colocar US$ 7.500 em cada tipo de IRA?
Não. O limite anual é compartilhado; o depósito em uma conta reduz o espaço na outra.
Qual é o limite de renda para solteiro?
Em 2026, a faixa de redução para solteiros e chefes de família começa em US$ 153.000 de MAGI e termina em US$ 168.000.
Ter 50 anos muda o limite de renda?
A idade 50 adiciona a recuperação e eleva o limite combinado a US$ 8.600, mas não elimina os testes de MAGI e remuneração.
Até quando posso contribuir para 2026?
A data habitual é 15 de abril de 2027. Confirme a data e o ano fiscal com o IRS e o custodiante; a extensão da declaração normalmente não amplia o prazo.
Posso contribuir depois dos 70 anos?
Não há idade máxima para contribuição Roth regular quando existe remuneração qualificada e as outras condições são atendidas.
Conversão Roth entra no limite anual?
Conversão é transação diferente. Não cria espaço adicional e pode gerar renda tributável; este guia não calcula esse imposto.
Confira a regra e teste seu plano de poupança
Compare cenários, mantenha o ano fiscal visível e confirme o valor final com informações atuais do IRS ou um profissional antes de contribuir.
Abrir calculadora Roth IRA