La guía Roth IRA 2026 resume el límite combinado de las IRA tradicionales y Roth: $7,500, o $8,600 si el contribuyente tiene 50 años o más. Es un límite por persona para todas las cuentas, no $7,500 por cada IRA. También necesitas compensación imponible, y una contribución Roth directa puede reducirse cuando tu MAGI entra en el rango correspondiente a tu estado civil fiscal. Las reglas siguientes explican los límites para que uses la calculadora Roth IRA sin confundir una estimación con una determinación tributaria.
EMPIEZA AQUÍ
La regla de 2026 tiene cuatro comprobaciones
El límite no es un número idéntico para todos. Comienza con el tope anual y revisa después tu edad, la compensación imponible, los depósitos en otras IRA y el MAGI. El IRS aplica el tope a todas tus IRA tradicionales y Roth juntas. Un depósito en una cuenta deja menos espacio disponible en la otra.
Las reglas de ingresos afectan a las contribuciones Roth directas. Un traspaso o una conversión Roth son operaciones distintas y no crean espacio anual adicional. Una persona que supera el rango puede necesitar otra estrategia, pero esta guía no calcula conversiones, backdoor Roth ni el impuesto final.
- Límite anual: $7,500 antes de los 50 años y $8,600 desde los 50.
- Compensación: el total aportado no puede superar la compensación imponible del año.
- Límite compartido: los depósitos tradicionales y Roth usan el mismo fondo anual.
- Prueba de ingresos: el MAGI puede reducir o eliminar el aporte Roth directo.
- Fecha: normalmente se permite aportar hasta la fecha de declaración del año siguiente.
TOPE ANUAL
Roth IRA 2026: límite anual y aporte adicional por edad
El IRS indica que el total depositado en todas las IRA tradicionales y Roth no puede superar $7,500 en 2026, o $8,600 desde los 50 años. Los $1,100 adicionales son el aporte de recuperación. El tope es individual: una pareja puede tener dos límites separados si cada persona cumple las reglas y existe suficiente compensación.
El tope anual es el punto de partida, no una garantía de que puedas depositar todo en una Roth. Si tu compensación es menor, esa compensación se convierte en el techo. Si ya colocaste dinero en una IRA tradicional, debes restarlo antes de decidir el aporte Roth.
| Situación | Máximo en todas las IRA | Nota de planificación |
|---|---|---|
| Menor de 50 años | $7,500 | Los depósitos tradicionales y Roth comparten esta cantidad. |
| 50 años o más | $8,600 | Incluye $1,100 de aporte de recuperación. |
| Compensación menor al tope | Tu compensación | Controla el importe más bajo. |
| Aporte por traspaso | No cuenta en este tope anual | Un rollover es distinto de una contribución regular. |
PRUEBA DE INGRESOS
Roth IRA 2026: límites de ingresos y rangos de reducción
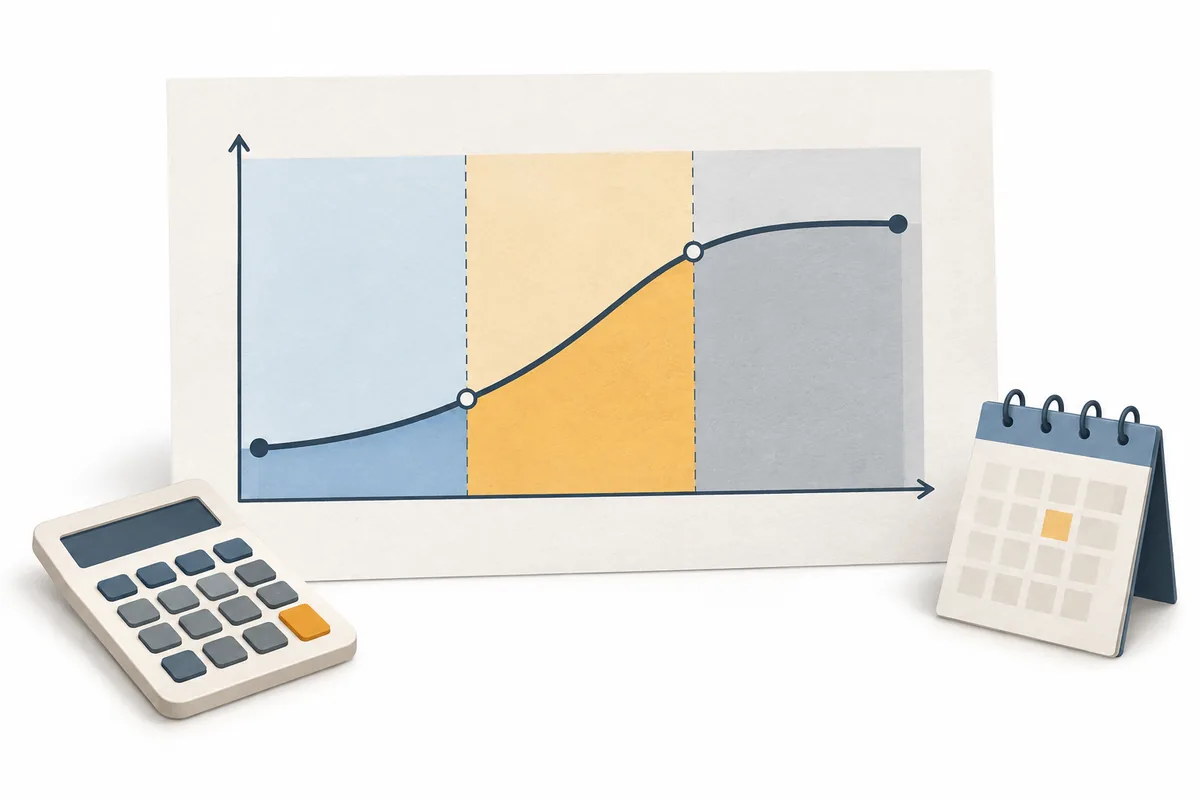
Una reducción por ingresos disminuye gradualmente el importe que puedes aportar directamente a una Roth IRA. Se calcula con MAGI y estado civil fiscal, no solo con el salario. Por debajo del umbral inferior, quien supera la prueba de compensación suele poder hacer el aporte completo. Dentro del rango, el importe permitido baja. En el umbral superior, el aporte Roth directo deja de estar disponible bajo la regla estándar.
Presentar como casado por separado es un caso especial si viviste con tu cónyuge durante el año. Su rango es mucho más estrecho. Si no estás seguro de que aplique la regla MFS, no dependas solamente de una calculadora: revisa la hoja del IRS o pide asesoría profesional.
| Estado civil fiscal | Comienza la reducción | Se elimina el aporte directo |
|---|---|---|
| Soltero o cabeza de familia | $153,000 de MAGI | $168,000 de MAGI |
| Casado declarando juntos o viudo calificado | $242,000 de MAGI | $252,000 de MAGI |
| Casado por separado y vivió con su cónyuge | $0 de MAGI | $10,000 de MAGI |
EL NÚMERO DE INGRESOS
Cómo el MAGI cambia el cálculo
El ingreso bruto ajustado modificado, o MAGI, es el número que se usa para la prueba Roth. Parte del AGI y vuelve a sumar determinados conceptos indicados por las reglas del IRS. En muchos hogares MAGI y AGI se parecen, pero no son automáticamente iguales. Una deducción de IRA tradicional, ciertos ingresos extranjeros excluidos, intereses de préstamos estudiantiles y otros ajustes pueden influir.
Usa la mejor estimación respaldada para el año fiscal seleccionado. No sustituyas MAGI por el salario bruto solo porque sea más fácil de encontrar. Cuando estás cerca de un umbral, un pequeño cambio puede pasar de aporte completo a aporte parcial o a ningún aporte directo. Conserva el cálculo y su fuente con tus documentos fiscales.
- Elige el estado civil: Selecciona soltero, cabeza de familia, conjunto, viudo calificado o la situación MFS correspondiente.
- Estima el MAGI: Usa una estimación fiscal, no el total de un sueldo mensual ni una aproximación del hogar.
- Compara el rango: Contrasta el MAGI con los umbrales inferior y superior del año.
- Resta otros depósitos: Descuenta las contribuciones tradicionales del fondo anual compartido antes de planear la Roth.
CALENDARIO
Fechas límite, edad y compensación
Una contribución de un año fiscal normalmente se permite hasta la fecha federal de declaración del año siguiente. Por ejemplo, el aporte de 2026 suele vencer el 15 de abril de 2027, salvo que el IRS publique otra fecha. El custodio debe recibir el dinero y registrarlo para el año correcto. Una extensión para presentar la declaración normalmente no extiende el plazo de la IRA.
No hay edad máxima para aportar regularmente a una Roth IRA si tienes compensación calificada. La regla desde los 50 añade espacio de recuperación, pero no elimina las pruebas de compensación ni de ingresos. En una declaración conjunta, un cónyuge sin salario puede usar una IRA conyugal si existe suficiente compensación combinada y se cumplen las demás reglas.
EJEMPLOS
Tres casos que evitan confusiones habituales
Ejemplo uno: una persona soltera de 35 años tiene MAGI de $100,000, compensación imponible de $100,000 y ningún depósito en otra IRA. Está por debajo del rango de reducción para solteros; el punto de partida es el aporte completo de $7,500, sujeto a la revisión final de sus datos.
Ejemplo dos: una persona soltera de 40 años tiene MAGI de $160,000 y suficiente compensación. Está dentro del rango de $153,000 a $168,000. El aporte directo se reduce, no se vuelve automáticamente cero. El cálculo exacto sigue la hoja del IRS y sus reglas de redondeo; una estimación web es solo orientativa.
| Escenario | Qué cambia | Qué revisar |
|---|---|---|
| Ingresos bajos | La compensación es $4,000 | El tope de compensación limita el total a $4,000. |
| Dentro de la reducción | El MAGI cae en el rango fiscal | Usa la hoja oficial para calcular el importe menor. |
| Otro depósito IRA | Ya se aportaron $3,000 a una tradicional | Solo queda el espacio compartido restante para Roth. |
ANTES DE APORTAR
Errores frecuentes que conviene evitar
Los errores costosos suelen ser de clasificación: tratar el límite como si fuera por cuenta, usar el ingreso bruto en lugar de MAGI, ignorar la compensación o seleccionar el año incorrecto con el custodio. Eso puede crear una contribución excesiva que después deba corregirse y tenga consecuencias fiscales.
Usa esta lista como recordatorio, no como sustituto de las instrucciones del IRS. Si hay una conversión, rollover, IRA heredada, cambio de estado civil, ingresos de autónomo o varios empleadores, pide revisión profesional antes de actuar.
- No multipliques el límite anual por el número de cuentas tradicionales y Roth.
- No supongas que el salario bruto equivale al MAGI ni que un bono pertenece al mismo año fiscal.
- No trates una conversión Roth o un rollover como espacio anual adicional.
- No uses el rango de soltero si declaras conjuntamente o por separado.
- No esperes al último día sin confirmar el año fiscal con el custodio.
- No consideres una calculadora de planificación como prueba de elegibilidad.
PREGUNTAS FRECUENTES
Preguntas frecuentes sobre los límites Roth IRA
Respuestas breves para las dudas que suelen mezclarse con el límite anual.
¿Cuál es el límite Roth IRA de 2026?
El límite combinado para IRA tradicional y Roth es $7,500, o $8,600 desde los 50 años. La compensación imponible y el rango de ingresos pueden reducir el depósito directo.
¿Puedo aportar $7,500 a una Roth y otros $7,500 a una tradicional?
No. El límite anual se comparte entre ambas cuentas; el depósito en una reduce el espacio disponible en la otra.
¿Cuál es el límite de ingresos Roth IRA para una persona soltera?
En 2026 la reducción para solteros y cabezas de familia empieza en $153,000 de MAGI y termina en $168,000.
¿Hasta cuándo puedo aportar para 2026?
La fecha habitual es el 15 de abril de 2027. Confirma la fecha y la codificación del año con el IRS y tu custodio; una extensión fiscal normalmente no la amplía.
¿Puedo aportar después de los 70 años?
No existe edad máxima para una contribución Roth regular cuando tienes compensación calificada y cumples las demás reglas.
¿Una conversión Roth cuenta en el límite anual?
Una conversión es distinta de una contribución regular. No crea espacio adicional y puede generar ingreso imponible; esta guía no calcula ese impuesto.
Comprueba la regla y prueba tu plan de ahorro
Modela un escenario, conserva visible el año fiscal seleccionado y confirma el importe final con la guía vigente del IRS o un profesional antes de aportar.
Abrir la calculadora Roth IRA